
Atenção! Esta funcionalidade ainda não está disponível para todos os clientes e será disponibilizada gradualmente. Acompanhe as próximas atualizações para saber quando ela estará disponível em seu ambiente.
A Segregação do Contas a Receber realiza duas etapas para definir a classificação dos saldos entre Curto Prazo (CP) e Longo Prazo (LP):
Confrontação: compara o saldo contábil do Promitente Societário (PS) com o valor de Curto Prazo apurado na Posição de Saldos e, quando aplicável, gera a reclassificação entre CP e LP.
Cálculo dos percentuais: utiliza os saldos finais do PS, da conta segregadora de Curto Prazo (CCP) e da conta segregadora de Longo Prazo (CLP) para calcular os percentuais de CP e LP.
A conta do Promitente Societário (PS) é utilizada apenas como fonte de consulta e não é movimentada pela rotina.
Os percentuais calculados na segunda etapa podem ser utilizados por outras rotinas, como a Segregação da AVP e o Imposto Diferido.
Pré-requisitos
Antes de realizar a segregação, verifique se:
As contas do Promitente Societário (PS), de Curto Prazo (CP) e de Longo Prazo (LP) estão definidas na configuração.
A empresa, o centro de custo e a competência que serão apurados estão definidos.
A Posição de Saldos do Contas a Receber está disponível na seção VALORES CONSIDERANDO PRICE/SAC.
O Balancete de Verificação por Centro de Custo apresenta os saldos do PS e das contas de segregação.
Passo a passo
Como realizar a segregação?
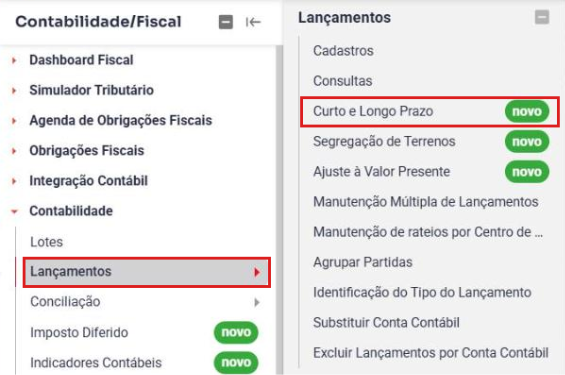
1) Acesse Contabilidade/Fiscal > Contabilidade > Lançamentos > Curto e Longo Prazo.
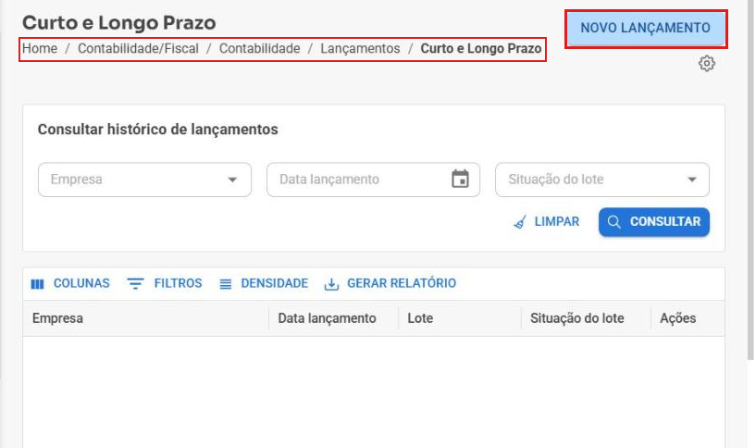
2) Na tela Curto e Longo Prazo, confira as contas configuradas para:
Promitente Societário (PS);
Curto Prazo (CP);
Longo Prazo (LP).
3) Confira a empresa, o centro de custo e a competência.
Atenção! A empresa, o centro de custo e a competência devem ser os mesmos nas duas fontes utilizadas pela rotina: Balancete de Verificação por Centro de Custo e Posição de Saldos.
4) Consulte o saldo atual do Promitente Societário no Balancete de Verificação por Centro de Custo. O Balancete também é utilizado para identificar o saldo anterior das contas de segregação.
5) Consulte o valor de Curto Prazo na Posição de Saldos, na seção VALORES CONSIDERANDO PRICE/SAC.Nessa seção, os contratos com sistemas de amortização PRICE ou SAC participam da apuração.
Para consultar o valor, acesse: Financeiro > Contas a Receber > Relatórios > Outros > Saldos > Posição de Saldos.
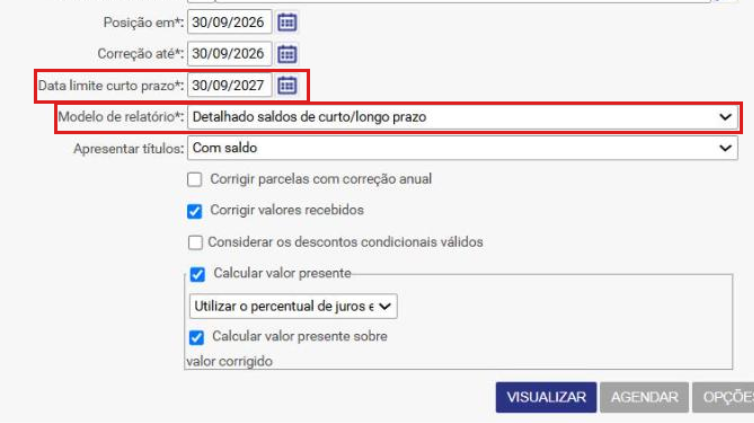
Utilize o modelo Detalhado saldos de curto/longo prazo e informe a data limite do curto prazo.
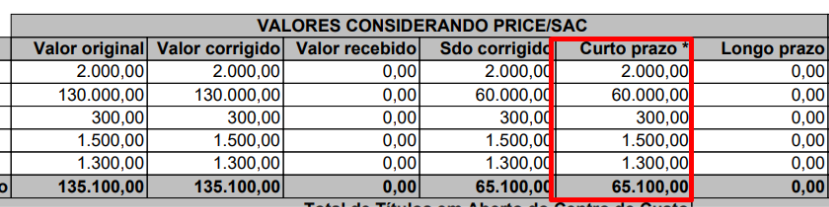
Confrontação entre o PS e o Curto Prazo financeiro
Nesta etapa, a rotina compara o saldo contábil atual do Promitente Societário com o Curto Prazo financeiro obtido na Posição de Saldos.
O objetivo da confrontação é identificar se existe uma parcela do saldo contábil do PS que deve ser reclassificada para Longo Prazo.
A diferença é calculada da seguinte forma:
Diferença = saldo atual do PS − Curto Prazo da Posição de Saldos
Quando a diferença é positiva
Se o PS for maior que o Curto Prazo financeiro, a diferença é reclassificada para Longo Prazo.
O sistema gera:
Débito: conta de Longo Prazo
Crédito: conta de Curto Prazo
Valor: diferença apurada
Quando a diferença não é positiva
Se o PS for menor ou igual ao Curto Prazo financeiro, nenhum novo lançamento de confrontação é gerado.
Isso também se aplica quando o saldo do PS for zero ou credor.
Exemplo de confrontação
Considere:
Saldo atual do PS = R$ 900.000,00
Curto Prazo da Posição de Saldos = R$ 650.000,00
A diferença será:
R$ 900.000,00 − R$ 650.000,00 = R$ 250.000,00
O sistema gera:
D – Longo Prazo: R$ 250.000,00
C – Curto Prazo: R$ 250.000,00
A conta do Promitente Societário permanece inalterada.
Nota! Os valores apresentados no exemplo são fictícios.
Estorno da segregação anterior
Antes de concluir a nova posição, a rotina verifica o saldo anterior da conta de Longo Prazo.
Quando existe saldo anterior, o sistema gera o estorno da segregação anterior entre as contas de Curto e Longo Prazo, ajustando o sentido da partida de acordo com o sinal contábil encontrado.
A conta do Promitente Societário não é movimentada pelo estorno.
Quando o saldo anterior da conta de Longo Prazo é zero, nenhum estorno é gerado.
Também não são criados lançamentos com valor zero.
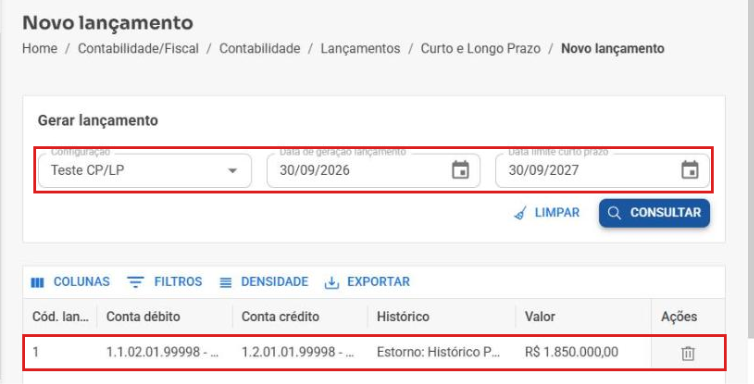
Atenção! O estorno remove a classificação anterior entre CP e LP antes da nova apuração. Ele não altera o saldo do Promitente Societário.
Confira a prévia do lançamento e valide:
o estorno da posição anterior, quando houver;
a diferença apurada na confrontação;
as contas de Curto e Longo Prazo;
o sentido contábil das partidas.
Após validar as informações, execute a segregação.
Cálculo dos percentuais de CP e LP
Depois da segregação, a rotina utiliza os saldos finais das contas envolvidas para calcular a proporção entre Curto e Longo Prazo.
Nesta etapa, a rotina não compara novamente o PS com a Posição de Saldos.
O cálculo utiliza:
PS: saldo atual da conta do Promitente Societário;
CCP: saldo atual da conta segregadora de Curto Prazo;
CLP: saldo atual da conta segregadora de Longo Prazo.
A partir desses saldos, o sistema calcula:
Base CP = PS + CCP
Total = Base CP + CLP
% CP = Base CP ÷ Total
% LP = CLP ÷ Total
Os percentuais de CP e LP devem totalizar 100%.
Exemplo do cálculo dos percentuais
Considere os saldos finais:
PS = R$ 1.000.000,00
CCP = -R$ 400.000,00
CLP = R$ 400.000,00
Nesse caso:
Base CP = R$ 1.000.000,00 − R$ 400.000,00 = R$ 600.000,00
Total = R$ 600.000,00 + R$ 400.000,00 = R$ 1.000.000,00
% CP = 60%
% LP = 40%
Dica! Preserve o sinal contábil de CCP e CLP ao conferir os saldos. Um CCP credor, apresentado como valor negativo, reduz a Base CP.
Situações de inconsistência
Atente para as seguintes situações:
Situação | Resultado |
|---|---|
Total igual a zero | Os percentuais não são calculados |
Magnitude de CCP maior que PS | A Base CP fica negativa e o resultado do percentual se torna inconsistente |
Relação com outras rotinas
Os percentuais de CP e LP calculados pela Segregação do Contas a Receber servem como base para outras rotinas que precisam distribuir valores entre Curto e Longo Prazo.
Por isso, o sequenciamento deve ser:
Segregação do Contas a Receber → percentuais de CP/LP → Segregação da AVP e/ou Imposto Diferido
Se for realizar a Segregação da AVP ou o Imposto Diferido, conclua primeiro a Segregação do Contas a Receber para a mesma:
empresa;
centro de custo;
competência.
Depois que a Segregação do Contas a Receber for concluída, a Segregação da AVP e o Imposto Diferido podem ser processados em qualquer ordem entre si.
Atenção! Não movimente manualmente a conta do Promitente Societário nem faça ajustes manuais nas contas de segregação antes de identificar a origem de uma divergência. Movimentos retroativos também podem alterar os saldos do Balancete e, consequentemente, o resultado da segregação.
Esperamos que este artigo tenha ajudado!