
A baixa por Substituição é utilizada quando o pagamento de uma obrigação será realizado por outro título. No Contas a Pagar, esse tipo de baixa não gera movimentação financeira, mas isso não significa que não possa gerar lançamentos contábeis.
Na Integração Contábil, a baixa por substituição possui regra própria de contabilização. Quando o título está configurado para contabilizar título e baixa, a substituição gera lançamentos utilizando as contas do Credor/Fornecedor, Impostos e Resultado. Quando a configuração determina contabilizar apenas a baixa, são consideradas as apropriações do título original e do título substituído.
Por isso, uma baixa por substituição pode ser contabilizada mesmo sem movimentar financeiro. Para evitar sua contabilização, é necessário avaliar a configuração do documento utilizado no título, pois o cadastro do documento define se os registros financeiros associados a ele devem ser contabilizados.
Pré-requisitos
- Ter o módulo de Contabilidade/Integração Contábil adquirido e configurado.
- Possuir as autorizações necessárias para consultar e alterar os cadastros envolvidos.
- Identificar o documento utilizado no título que recebeu a baixa por substituição.
- Antes de alterar a configuração, avaliar os demais títulos que utilizam o mesmo documento, pois a configuração do documento direciona sua contabilização.
Passo a passo
1 - Entenda por que a baixa por substituição é contabilizada
No Contas a Pagar, o Sienge possui uma regra contábil específica para a baixa por Substituição. Portanto, o fato de essa baixa não movimentar financeiro não impede sua geração na Integração Contábil.
Quando são contabilizados o título e a baixa, a regra apresentada pelo Sienge para a substituição é:
Contabilizando título e baixa: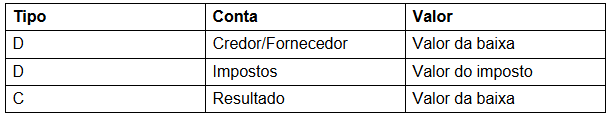 Contabilizando apenas a baixa:
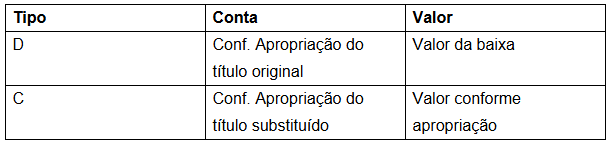
2 - Identifique o documento do título
Agora que você conhece a regra contábil aplicada à baixa por substituição, o próximo passo é verificar o documento associado ao título que passou por essa operação.
Essa verificação é importante porque a configuração do documento é um dos fatores que determina como o registro será considerado na contabilização.
Consulte o título que foi baixado por substituição e identifique qual documento está associado a ele. A configuração desse documento é um dos pontos que determina se o registro será considerado na contabilização.
3 - Acesse o cadastro do documento
Acesse: Apoio > Documentos
Informe o código do documento identificado no título, clique em Consultar e utilize o ícone de edição para acessar suas configurações.
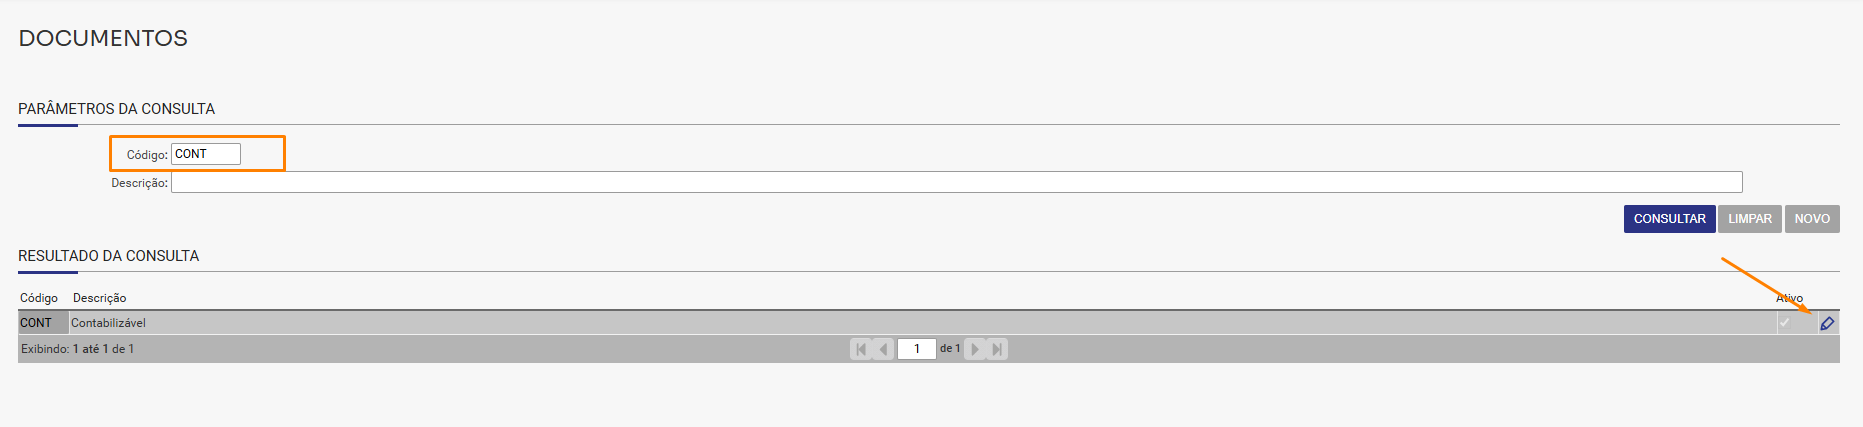
4 - Verifique a configuração de contabilização
No cadastro, confira a opção Contabilizável na seção Contabilidade. A opção Contabilizável indica se os registros financeiros associados ao documento devem ou não ser contabilizados:
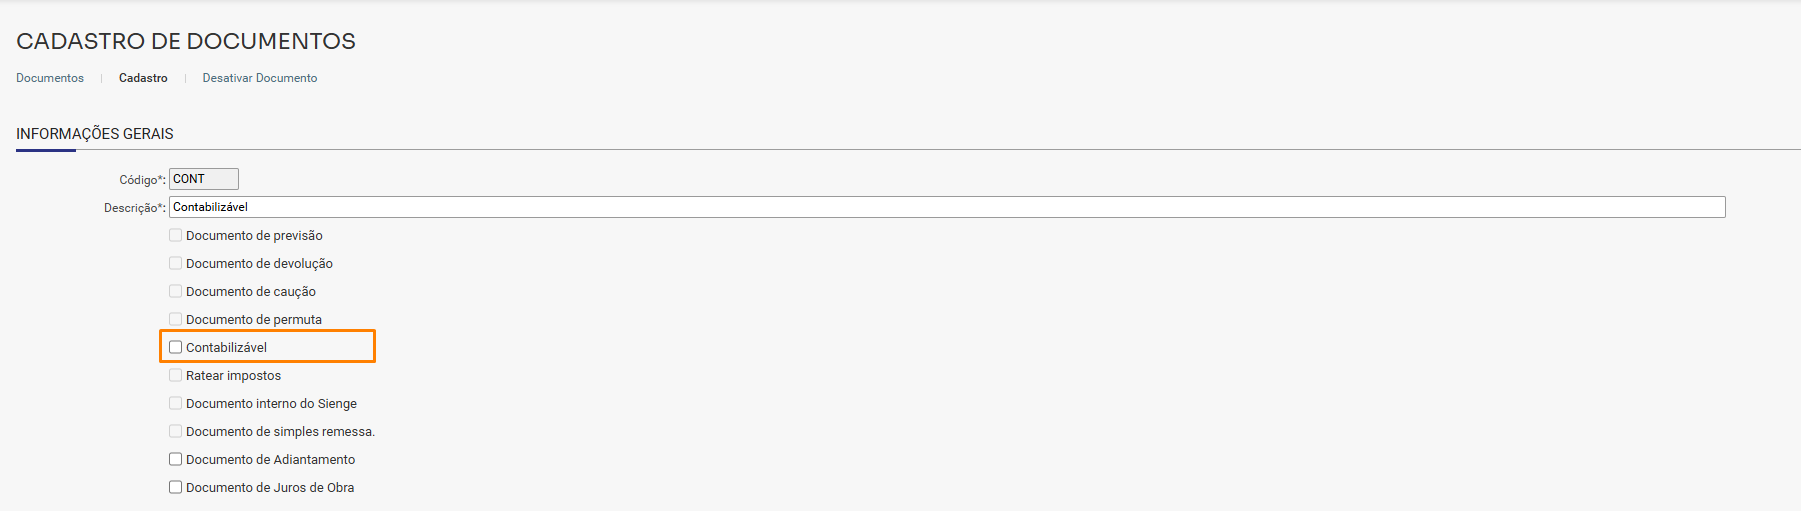
Na seção de Contabilidade, o documento também pode possuir as seguintes definições:
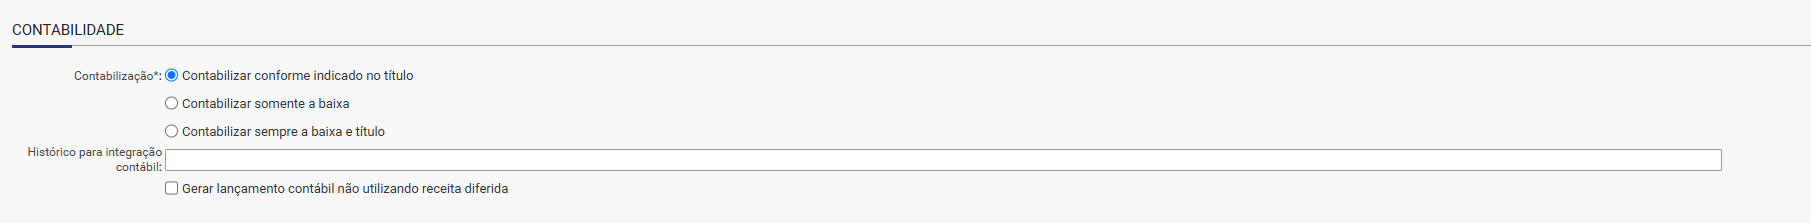
- Contabilizar conforme indicado no título: respeita a definição informada no próprio título;
- Contabilizar somente a baixa: contabiliza somente a baixa, sem contabilizar a provisão;
- Contabilizar sempre a baixa e título: contabiliza tanto o título quanto sua baixa.
5 - Configure o documento para não ser contabilizado, quando aplicável
Caso a necessidade seja impedir a contabilização dos registros associados ao documento, a orientação é que documentos não contabilizáveis sejam configurados sem a opção Contabilizável.
6 - Revise o impacto da alteração
Como o documento direciona a contabilização dos títulos que o utilizam, avalie a necessidade contábil da empresa antes de alterar sua configuração.
Atenção! Caso o mesmo documento seja utilizado por títulos que precisam continuar sendo contabilizados, validar se deverá ser criado/utilizado um documento específico para os registros que não devem gerar contabilização.
Artigos relacionados
Esperamos que este artigo tenha ajudado!